Colunas
Investir ficou mais fácil: reserva de emergência e diversificação ganham espaço entre brasileiros
Com poucos cliques, investidores podem acessar renda fixa, fundos imobiliários, ações e outras alternativas para construir patrimônio Hoje, investir está mais acessível do que nunca. Com apenas alguns cliques pelo celular, é possível encontrar diferentes opções ...
Santana Santana · 14 de setembro de 2026, 19:29
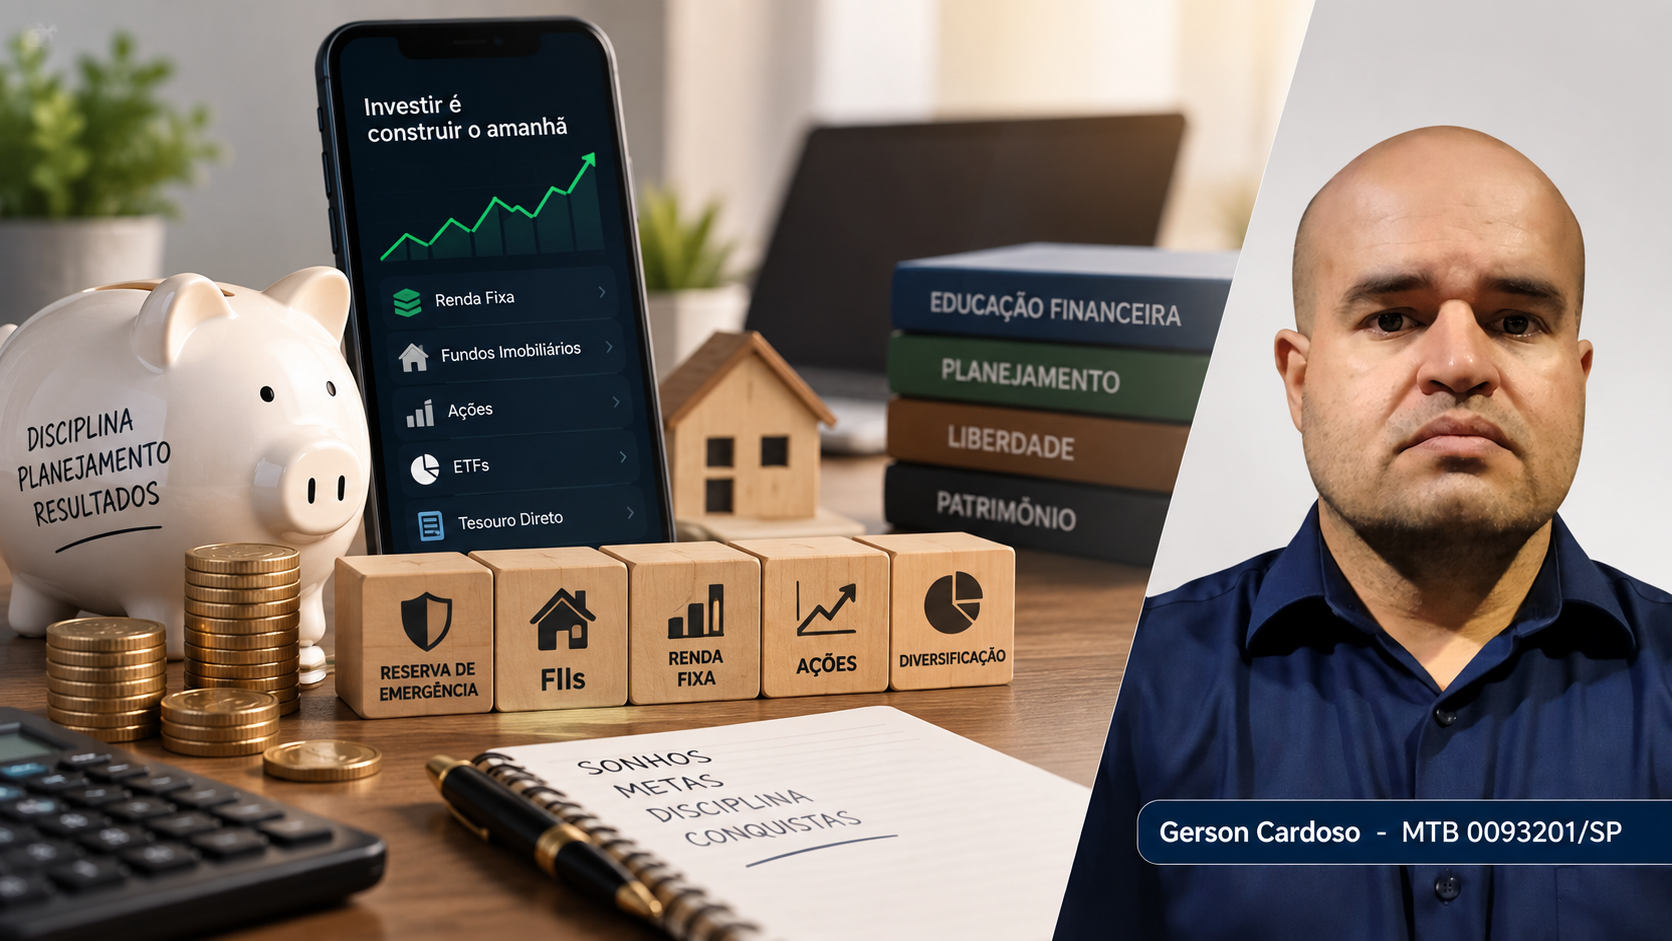
Com poucos cliques, investidores podem acessar renda fixa, fundos imobiliários, ações e outras alternativas para construir patrimônio
Hoje, investir está mais acessível do que nunca. Com apenas alguns cliques pelo celular, é possível encontrar diferentes opções para aplicar o dinheiro e buscar rentabilidade, desde produtos de renda fixa até fundos imobiliários e ações.
A popularização dos aplicativos de bancos e corretoras também trouxe alternativas para quem está começando a investir. Entre elas estão as chamadas “caixinhas”, “porquinhos” e contas remuneradas, que podem oferecer rendimento superior ao da tradicional poupança em determinadas condições.
Isso, porém, não significa que todo produto com rendimento maior seja automaticamente melhor. Antes de investir, é importante analisar fatores como segurança, liquidez, rentabilidade, prazo, tributação e riscos envolvidos.
Reserva de emergência deve ser o primeiro passo
Para quem está começando a construir patrimônio, uma das principais recomendações é formar uma reserva de emergência antes de assumir maiores riscos. A reserva tem como objetivo proteger o investidor diante de situações inesperadas, como perda de renda, despesas médicas, consertos ou outras necessidades urgentes.
Segundo informações da B3, uma referência comum é manter o equivalente a seis a 12 meses dos custos fixos em investimentos de baixo risco e alta liquidez. Entre as alternativas utilizadas estão o Tesouro Selic e CDBs com liquidez diária.
A lógica é simples: dinheiro destinado a uma emergência não deve depender da valorização da Bolsa para ser utilizado.
Fundos imobiliários podem complementar a carteira
Depois de construir uma reserva adequada, os fundos de investimento imobiliário, conhecidos como FIIs, podem ser uma alternativa para quem busca exposição ao mercado imobiliário e geração de renda recorrente.
Os FIIs reúnem recursos de diversos investidores e podem aplicar em imóveis físicos, como galpões, shoppings e escritórios, ou em ativos relacionados ao setor imobiliário, como Certificados de Recebíveis Imobiliários (CRIs).
Os rendimentos gerados pelos ativos do fundo são distribuídos periodicamente aos cotistas. Uma das características que chama a atenção dos investidores é justamente a possibilidade de receber rendimentos periódicos sem precisar comprar diretamente um imóvel.
MXRF11 está entre os fundos conhecidos pelos investidores
Entre os FIIs conhecidos pelo mercado está o MXRF11, que possui exposição principalmente a operações de crédito imobiliário.
Para quem está começando a estudar FIIs, ele pode aparecer como uma das alternativas a serem analisadas. Entretanto, popularidade não significa que seja necessariamente o melhor fundo para todos os investidores.
Antes de comprar uma cota, é importante analisar a carteira do fundo, qualidade dos ativos, nível de risco, resultados, gestão, histórico de distribuição de rendimentos e preço da cota.
Também é importante lembrar que FII não é renda fixa. O preço das cotas pode subir ou cair e os rendimentos podem variar de acordo com os resultados e as condições do mercado.
Diversificação pode reduzir a concentração de riscos
Uma estratégia mais equilibrada não precisa depender de apenas um investimento.
Dentro do mercado de FIIs, por exemplo, o investidor pode estudar diferentes segmentos. Existem fundos de tijolo, que investem em imóveis físicos, fundos de papel, que investem principalmente em títulos e recebíveis imobiliários, além de fundos híbridos, que combinam diferentes estratégias.
A diversificação também pode ocorrer entre diferentes classes de ativos, combinando renda fixa, FIIs, ações e outros investimentos de acordo com os objetivos e o perfil de risco de cada pessoa.
Uma carteira de R$ 20 mil como exemplo
Para visualizar como essa estratégia poderia funcionar, imagine um investidor com R$ 20 mil disponíveis e que já esteja em condições de começar a diversificar.
Uma possibilidade seria:
Reserva de emergência – R$ 6.000 (30%)
Valor destinado a investimentos de alta liquidez e baixo risco.
Fundos imobiliários- R$ 7.000 (35%)
Distribuídos entre diferentes tipos de FIIs, evitando concentrar todo o dinheiro em um único fundo.
Renda fixa — R$ 4.000 (20%)
Para objetivos de médio e longo prazo, utilizando alternativas adequadas ao prazo e ao perfil do investidor. Ações — R$ 3.000 (15%) Destinados ao crescimento do patrimônio no longo prazo, preferencialmente com diversificação entre empresas e setores. Essa divisão é apenas um exemplo educacional. A proporção ideal pode mudar bastante conforme renda, idade, objetivos, patrimônio, prazo e tolerância ao risco de cada investidor. O objetivo não é apenas receber rendimentos Buscar investimentos que gerem renda recorrente pode ser interessante, mas construir patrimônio exige uma visão de longo prazo. Reinvestir parte dos rendimentos recebidos, aumentar os aportes ao longo dos anos e diversificar os investimentos pode contribuir para o crescimento da carteira. O mais importante é não escolher um investimento apenas porque ele apresenta um rendimento elevado em determinado período. Investir ficou simples. Investir bem continua exigindo estudo. Com a facilidade proporcionada pelos aplicativos, o acesso ao mercado financeiro está literalmente na palma da mão. Mas a facilidade de fazer uma aplicação em poucos segundos não elimina a necessidade de conhecer os riscos. Para o investidor, uma estratégia baseada em reserva de emergência, diversificação, aportes regulares e visão de longo prazo pode ser mais importante do que procurar o investimento que promete o maior rendimento do momento.